保險試算為何常算不準?了解實支實付理賠關鍵與 AI 保單健診平台:慧保U
本篇健康資源專題,彙整於楊承益執行長專訪影片
諮詢專家:
楊承益執行長/慧保科技股份有限公司
責任編輯:洪凱斌
設計:殷嘉岑
影音:林盟凱
準備動手術時,手上的預算多寡,往往直接決定了你能選擇什麼樣的治療方案與自費醫材,更攸關術後的傷口照護以及看護人力的安排。
可以說,手術前的「醫療理賠試算」,是滿滿的決策影響力,也是面對疾病時最重要的防禦準備。不過,當民眾實際打開市面上各種保單健診 App 或理賠試算網站時,往往又會冒出新的困擾:
- 我有沒有少算什麼隱藏條款?這網站算出來的數字真的準嗎?
- 輸入健康資料去試算,我的個人隱私跟個資會不會外流?
- 算出來的報表充滿專業代碼跟數字,我到底看不看得懂?
本篇專題將帶您認識一家由工研院成立的新創公司—「慧保科技」。
身為 100% 台灣本土(Made in Taiwan)研發的保險科技團隊,他們試圖用全新的「AI 理賠試算平台」打破現狀;不只要運用強大的系統幫保戶把醫療理賠金算對、算準,更要把艱澀的保單變成一份「人人都看得懂」的分析報告。
實支實付醫療險能賠多少?多數保戶都忽略的理賠地雷
準備要動刀了,面對十幾、數十萬的自費項目,多數人的直覺是趕快打開保險 APP 或業務員給的保單健診報告。當螢幕上顯示「住院最高理賠 300 萬」、「手術最高限額 60 萬」時,心裡的大石頭通常會放下大半。
但先別急著安心,如果你直接把這 300 萬當作「絕對會拿回來的錢」,術後結帳時極可能會面臨巨大的存款黑洞。
慧保科技執行長接受採訪時,點出目前業界的盲區:「市面上絕大多數的數位保險工具或 APP,背後多半採用『線性加總』,這容易讓保護產生嚴重的理賠迷思。」因為這些報表充其量只是你的財產目錄,它算出的只是「理論最高總額」,卻看不出這場手術是否符合請款資格,更隱藏了許多肉眼看不見的條款陷阱。
保險試算、保單健診為何常算不準?2 大關鍵原因
當民眾上網搜尋「實支實付理賠試算」時,最怕遇到的就是系統報喜不報憂。在真實的醫療實務中,保戶通常會跌入以下兩個常見陷阱:
陷阱一:健保 DRG 縮短住院天數、門診微創手術拒絕理賠
一般的系統,其實看不懂你真正在醫院經歷了什麼。
比如,保單標榜「病房費最高理賠額度很高」,但實際上在現行健保 DRG 制度下,大多手術兩三天就必須出院,高額上限根本吃不到。
此外,隨著醫療技術進步,許多大刀(如白內障或新型腫瘤切除)現在於「門診」就能完成。
如果舊保單明訂「必須住院才理賠」,傳統的健診軟體不會對這點發出警告。
還有像達文西手臂、質子治療等高昂新式自費,往往不在幾十年前的保單約定內,光看「日額多少」,完全評估不了新療法的適用性。
陷阱二:忽略手術比例打折與正副本理賠衝突
如果軟體讀不懂隱藏條件,畫面顯示再多零都是白搭。
最常見的災情就是「手術項目降階」。健診報告顯示該額度有 20 萬,但根據實際的細部條款,你動的這項手術被歸類在「只能理賠限額的 10%」,結果瞬間縮水剩 2 萬。
另外,像是防範帶病投保的「30天等待期」,或是兩張保單產生「正副本衝突」不能同時請領,死板的試算程式往往辨識不出這些細節,導致民眾產生錯誤期待。
AI 保單檢視系統:工研院新創打造「慧保 U 平台」解決 3 大痛點
準確試算理賠到底有多難?為了將幾十年來上千種保單條款,以及數以萬計的新式醫療器材順利對接,由工研院投資衍生的保險科技團隊—「慧保科技」,試圖用 AI 解開這個產業痛點。
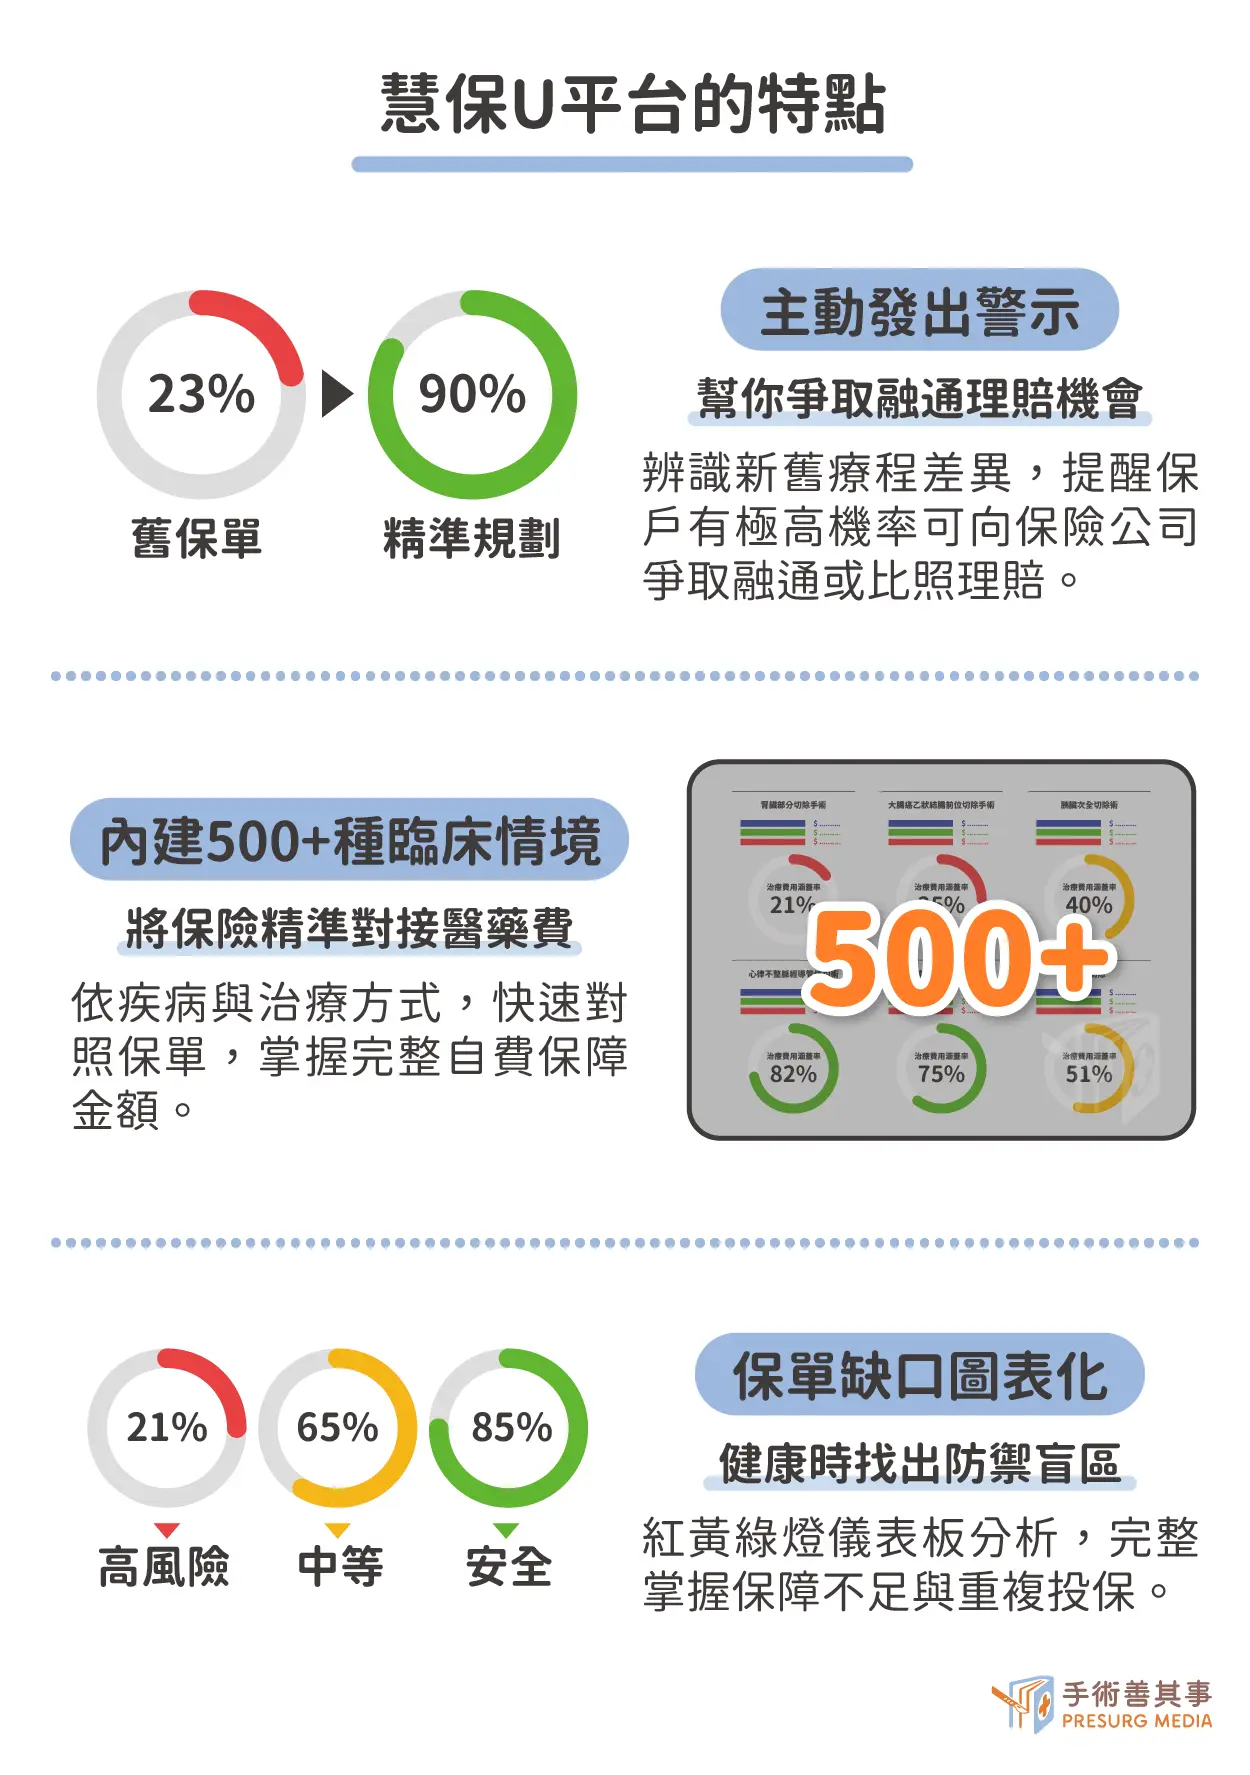
「慧保 U 平台」建置了台灣超過 9 萬張壽險與醫療險條款庫,年代甚至可追溯至民國 50 幾年的老保單。有別於傳統的靜態數字加總,這套系統讀取了龐雜的費率表與隱藏限制。舉例來說,若碰上「比例打折」限制,系統會預先精算並將金額扣除。以此為基礎,它具備了三大特點:
1. 主動警示,幫你爭取「融通理賠」機會
一般試算軟體遇到舊保單沒有記載的新療程,通常會判定為「0 元不賠」。但執行長特別強調該平台擁有的「醫療實務辨識力」:「當病患採用了新型微創,但卻能達到舊型手術療效時,慧保系統會寫出『溫馨提示』,提醒保戶有極高機率可以跟保險公司爭取『比照協議理賠』或『融通理賠』。」不會讓應有的權益平白流失。
2. 內建 500+ 種臨床情境,將保險精準對接醫藥費
現在罹患癌症該做什麼療程、怎麼跑,這套系統有清楚的模組。平台內建了全台將近 500 多種高額自費治療情境。只要鎖定某種肺癌或特定重病,系統就會將「高階標靶的自費金額」直接媒合你的保單。出來的報告不是單純的總額,而是直白告訴你「針對肺癌治療,這份保單目前大概能幫你付掉多少自費款」。
3. 保單缺口圖表化,健康時找出防禦盲區
對擔憂家族遺傳病史的人來說,與其生病時才看保單,不如提早「兵推演習」。
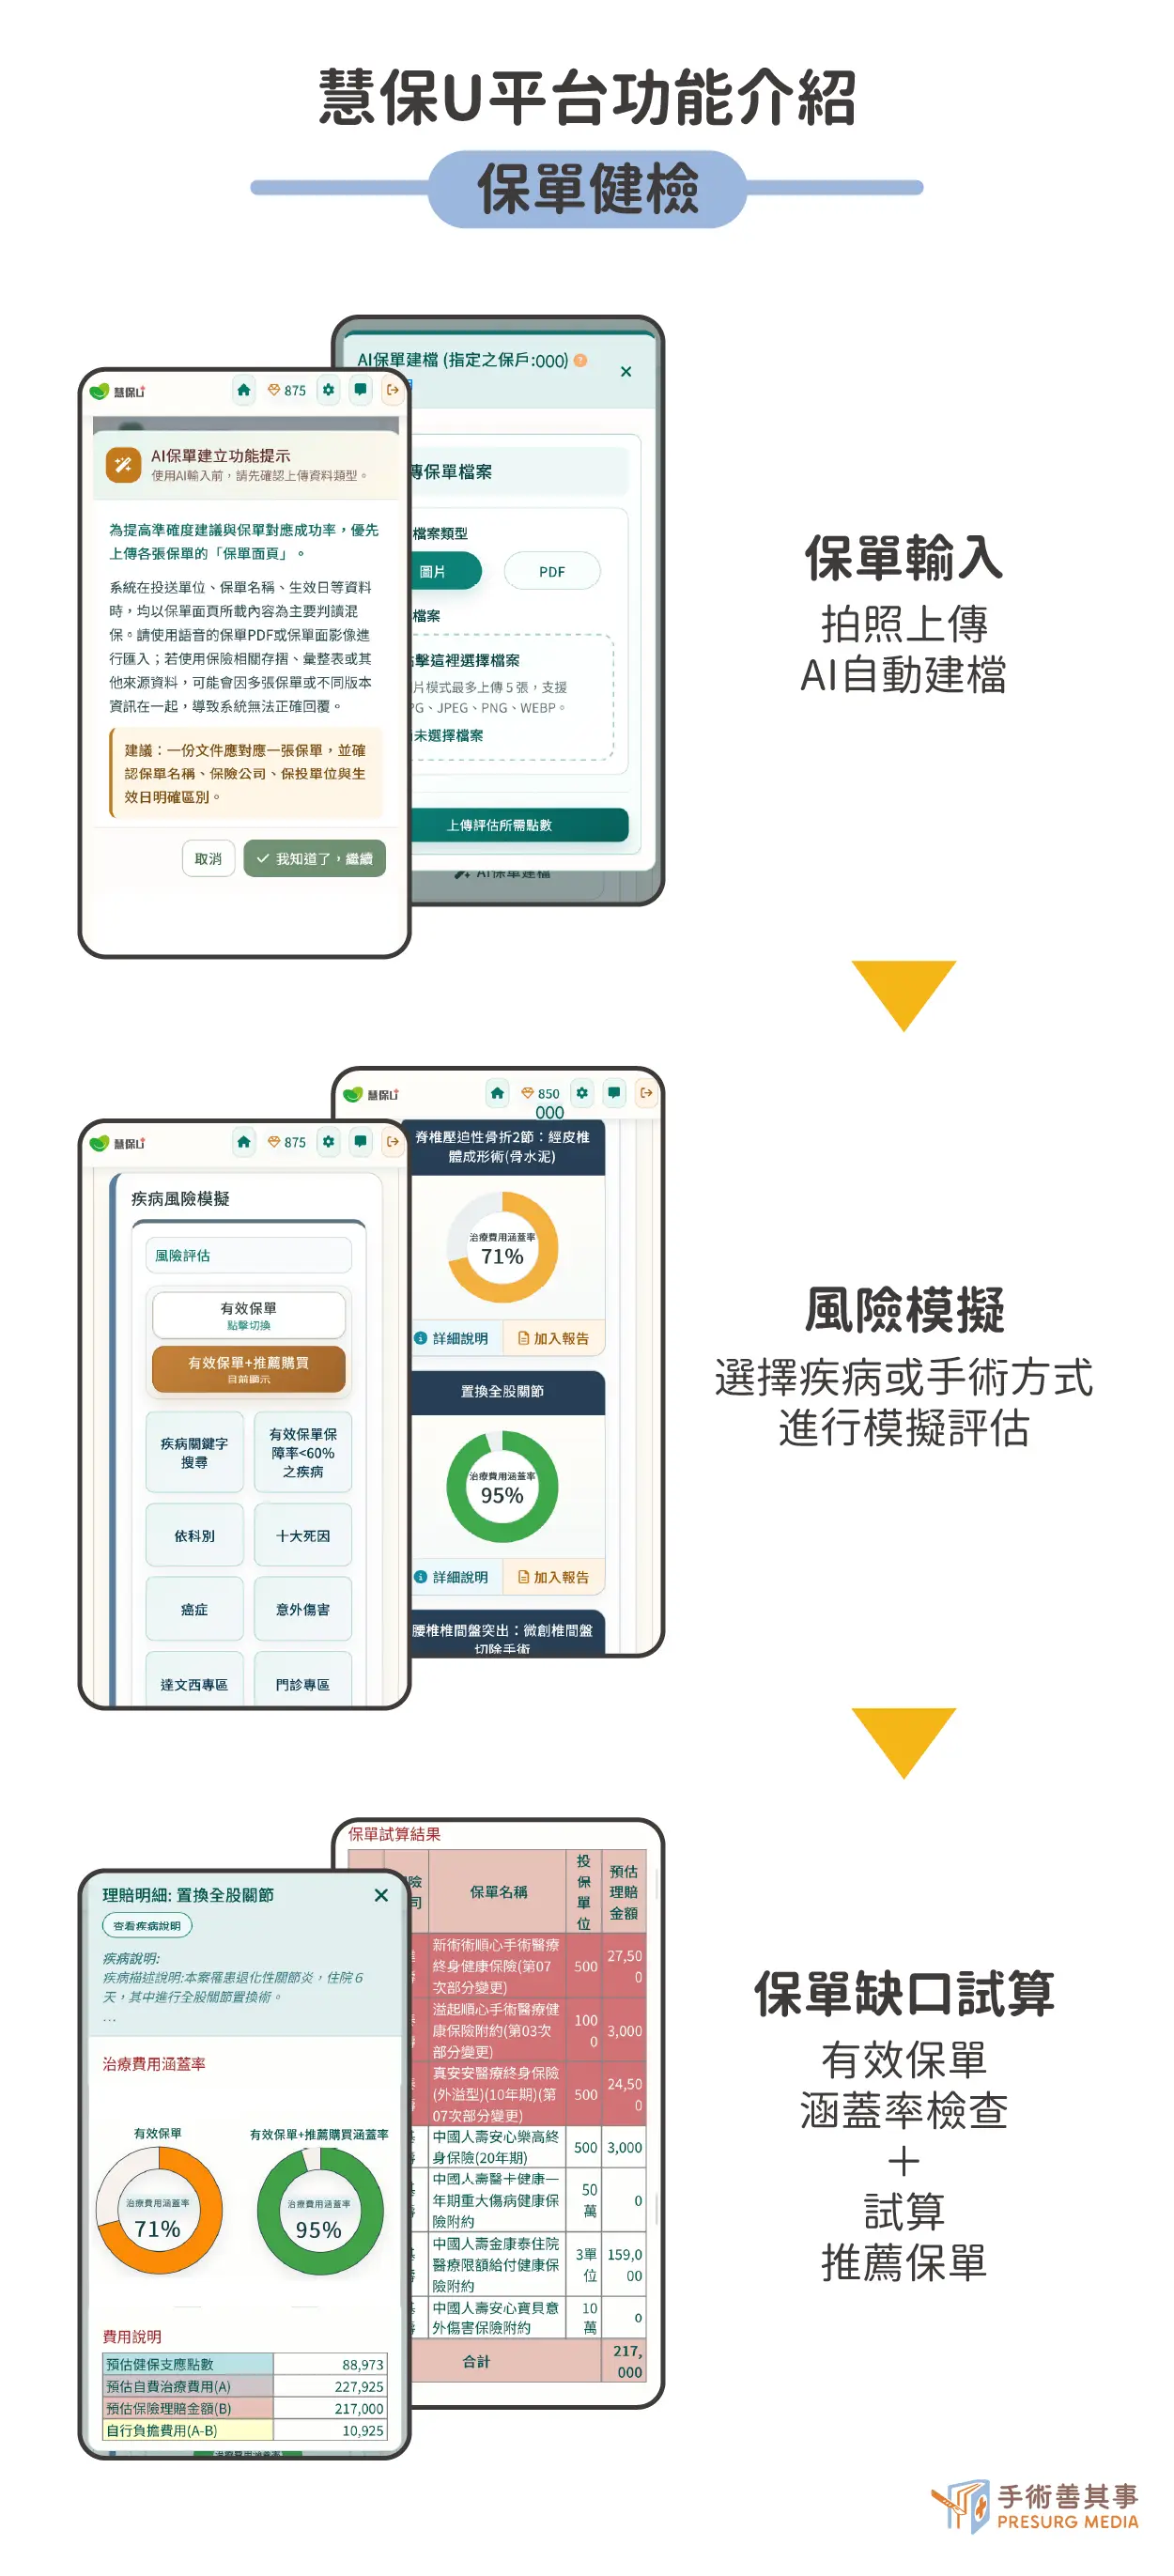
只要將既有保單資料上傳,系統會根據不同疾病的保障完整度,顯示直觀的「紅黃綠燈儀表板」(綠燈為安全、紅燈為低於60%的缺口)。這不僅協助你把預算花在刀口上,還能透過弱點分析防堵你「又買到一堆重複同質性的保險」。
| 比較項目 | 傳統保險健診APP | 慧保U平台 |
| 核心計算方式 | 僅額度線性加總,偏向靜態帳面數字 | 對比9萬多張實際條款、手術打折比例精算 |
| 真實醫療吻合度 | 以傳統住院天數或大刀手術為基礎 | 內建500+高階自費、新式標靶與日間手術情境 |
| 理賠盲區辨識 | 無法辨識正副本衝突、不提供通融理賠建議 | 辨識舊保單面對新醫療的「比照/通融理賠」機會 |
| 視覺化分析 | 單純列表 | 紅/黃/綠燈警示保障度,與防重疊加保建議 |
| 個資與隱私 | 多需要深度綁定帳號與詳盡個資 | 匿名且去識別化(只需提供性別/生日/保單名稱) |
AI 保險試算會洩漏個資嗎?Made in Taiwan 的去識別化防護
要將健康或保險數據傳到網路上試算,多數人最怕資料被盜用,這往往也是金融軟體的硬傷。對此,執行長透露了最初團隊在工研院做公益專案的一段緣分。
當時是為了幫助「癌症希望基金會」的癌友。很多家屬面對高昂質子治療與標靶費用時,經常徬徨於是否會拖垮家計。
團隊為了讓病患及早盤點保險金來規劃療程,因而開發了這套系統。為了長久穩健地將這項技術服務擴及全台,最終由工研院育成衍生為民間新創,正式成為 100% 台灣在地研發(Made in Taiwan)的保險科技團隊。
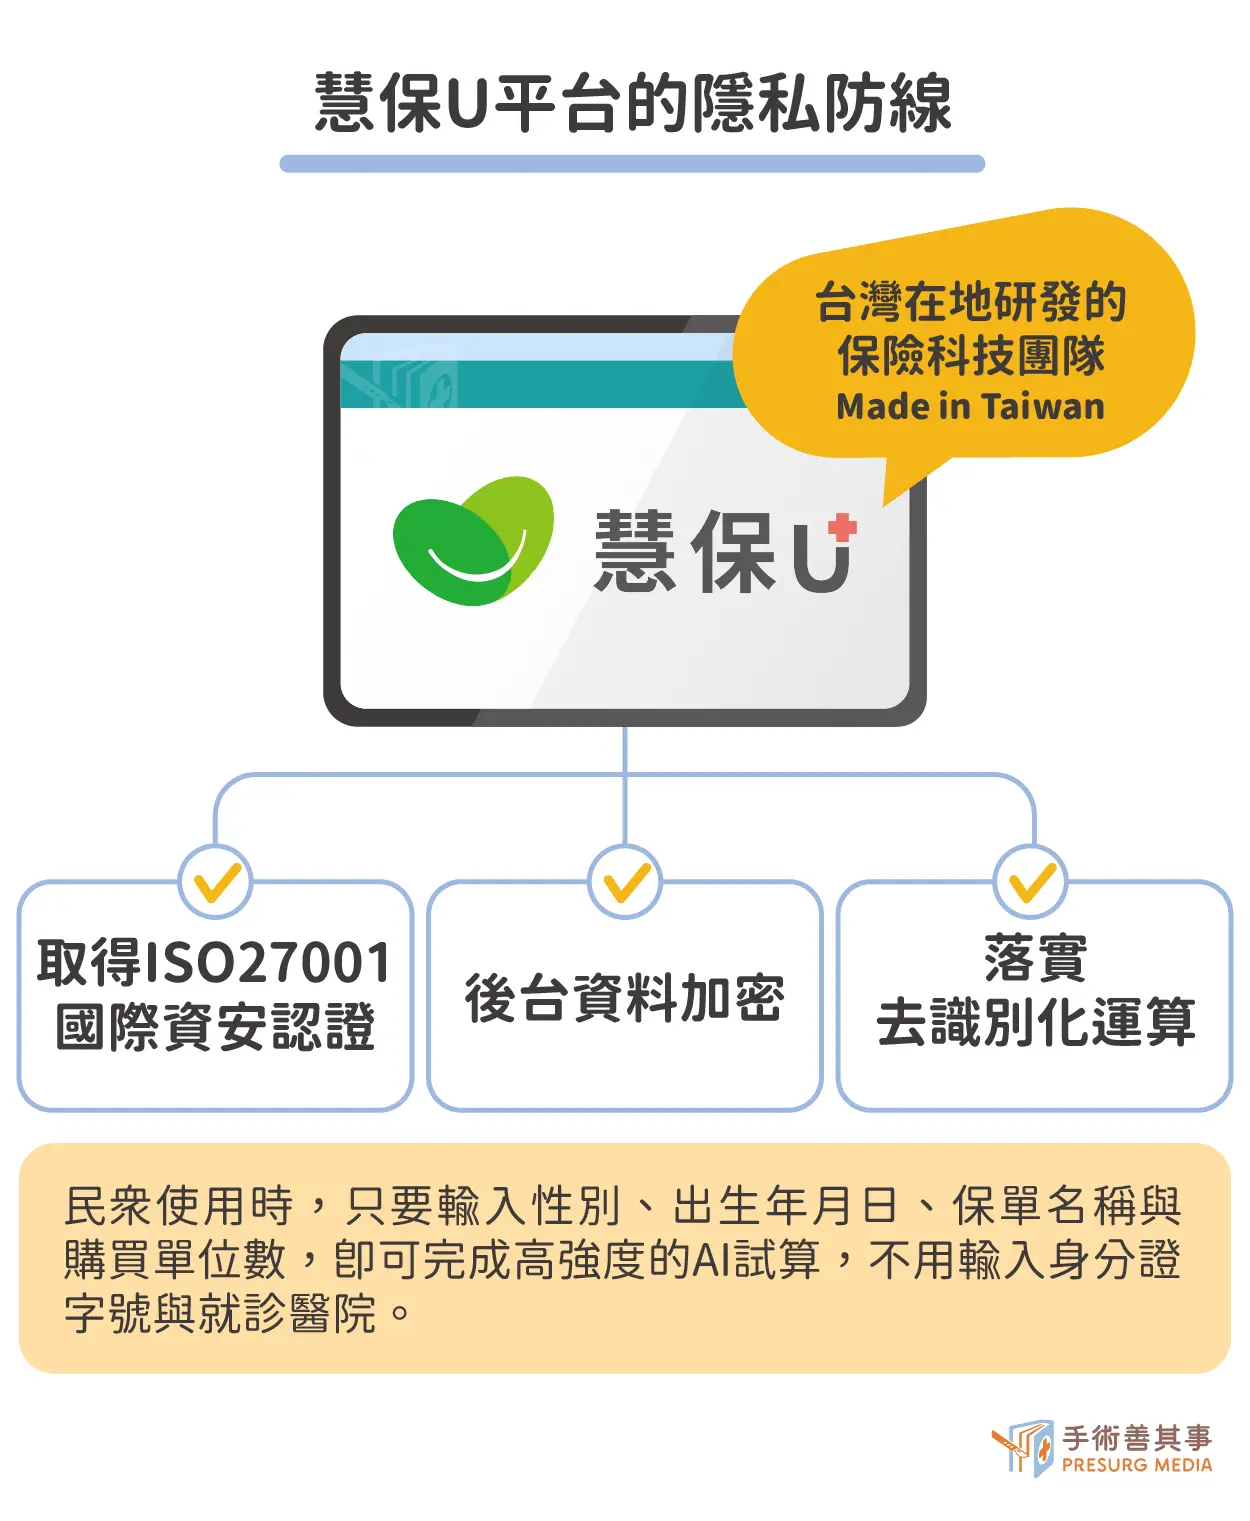
因為帶著公益助人的社會責任,慧保團隊在資安上下足了最高標準的防線。除了取得 ISO27001 國際資安認證與後台資料加密,該系統最大的特色是落實「去識別化運算」。
民眾完全無需輸入身分證字號與就診醫院,系統只要 4 項基本參數:性別、出生年月日、保單名稱與購買單位數,即可完成高強度的 AI 試算,徹底消除病史與實名個資綁定的疑慮。
慧保 U 平台如何使用?1 分鐘完成保單健診
理解了新式 AI 數位保險工具的原理,一般大眾想要替自己進行檢視時,完全不需費神去查尋複雜的醫療英文代碼,只要把握健康的時候提早盤點。
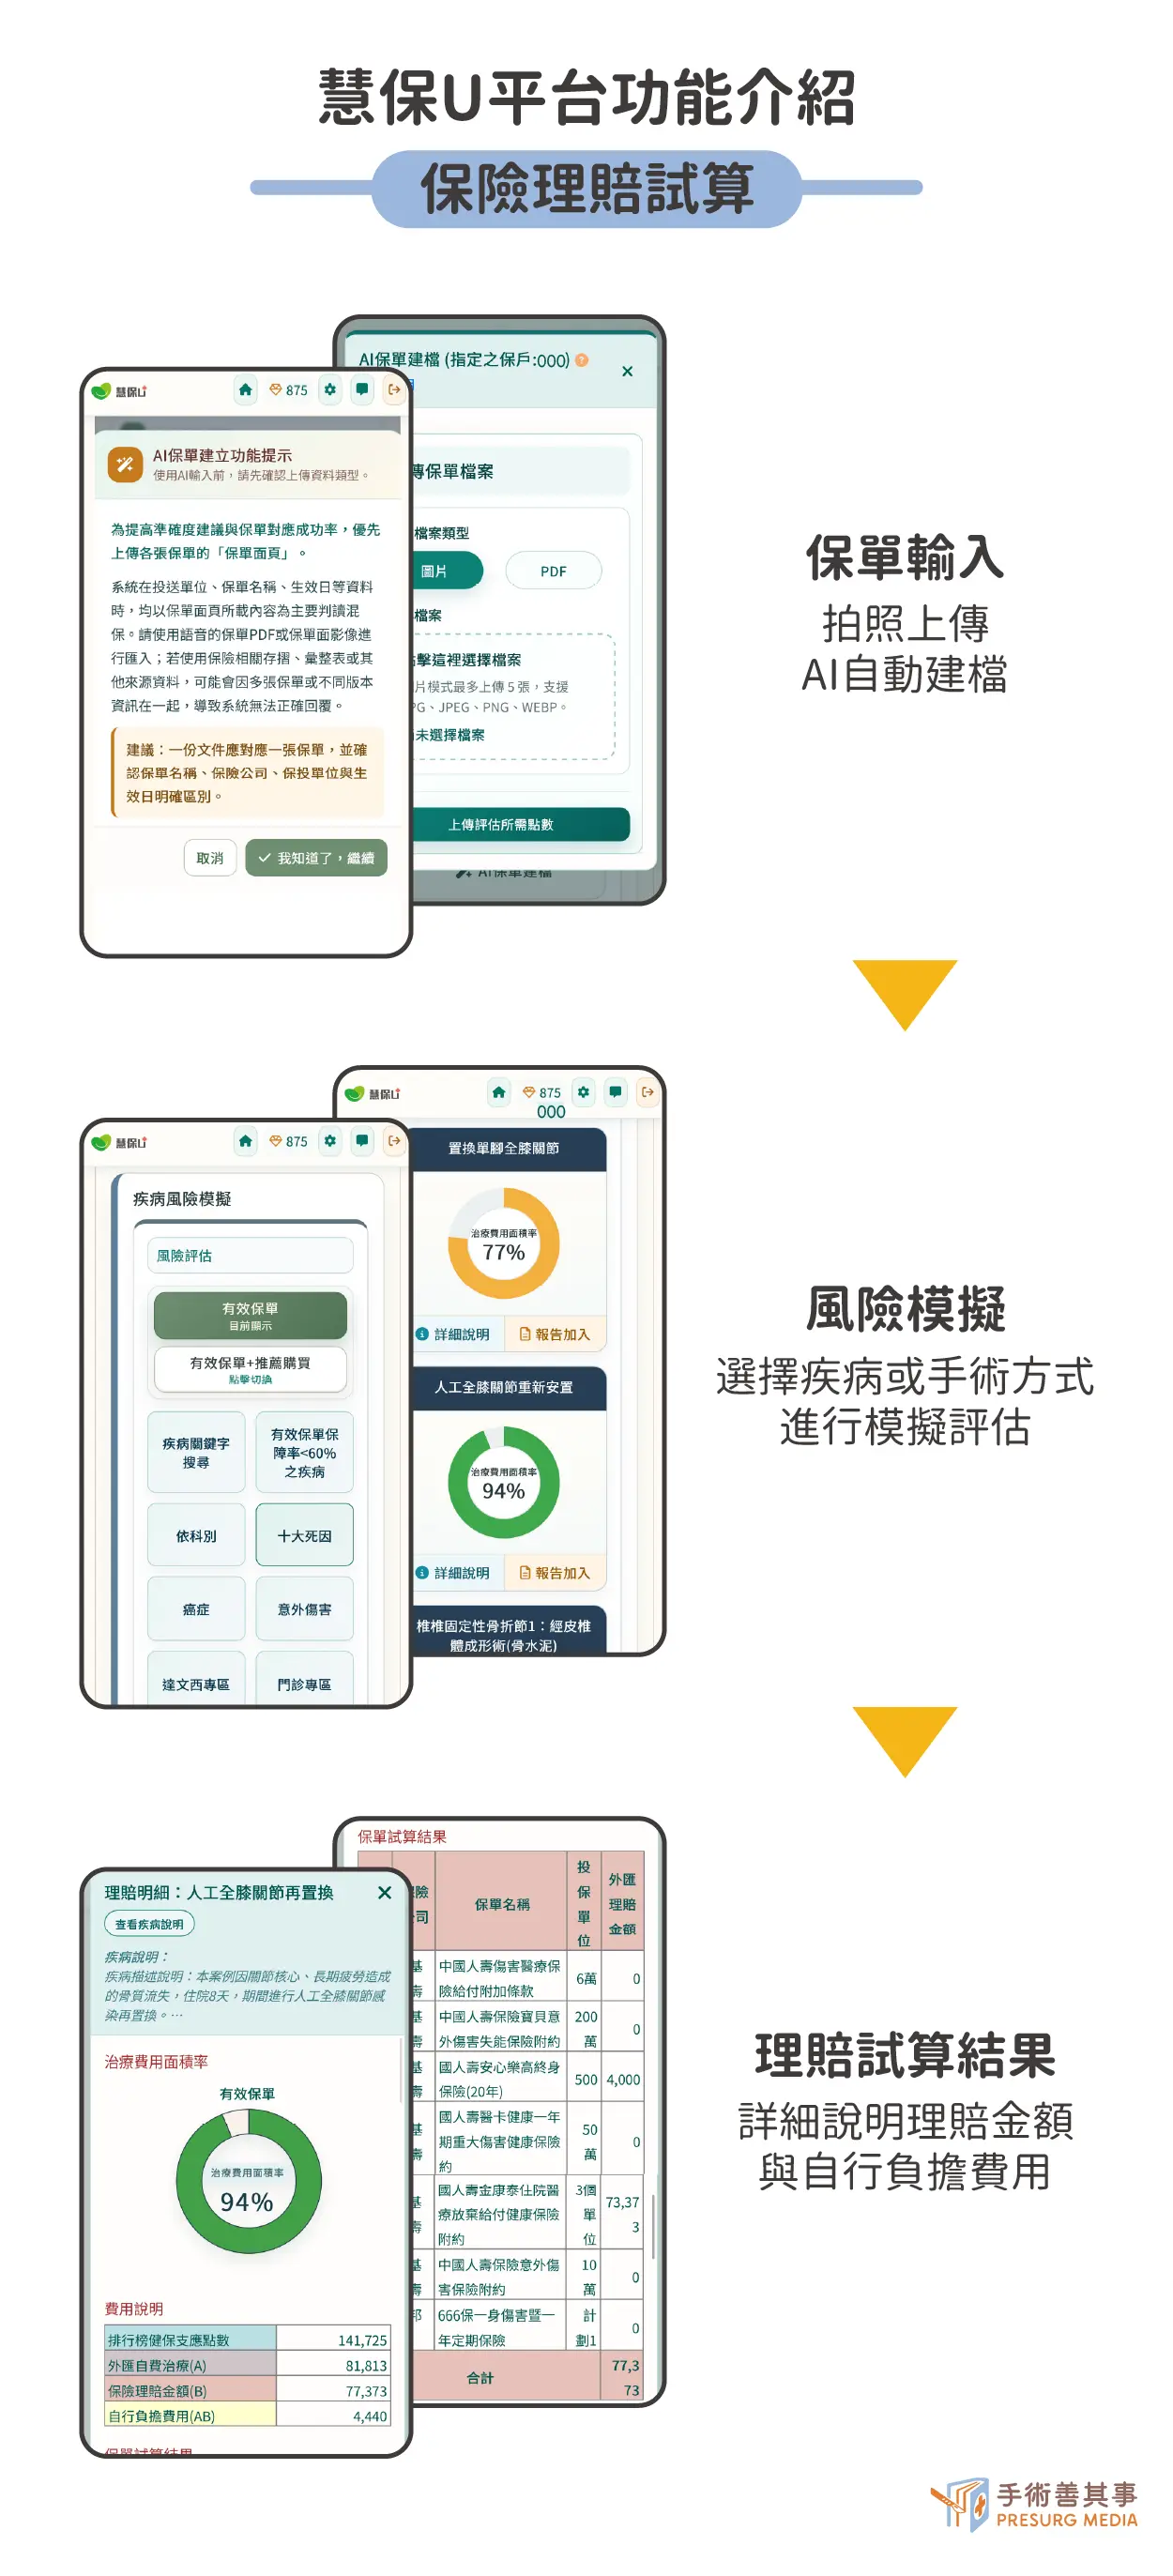
民眾只要登入平台,用手機將舊版紙本保單的第一面(或是現有保險 APP 內的投保清單)截圖上傳。
未來,該系統的 AI 將直接光學讀取出你的「保單名稱」和「單位數」。接著點選自己想了解的疾病情境(如心血管疾病、特定癌症等),儀表板馬上就能顯示出目前的保障紅綠燈,幫助你一眼看出保單的缺口在哪裡。
正如慧保科技執行長所呼籲:「國人雖然平均擁有 3.5 張醫療險,但在醫療通膨與技術推陳出新的影響下,許多過去『治不好』的疾病現在有了新療法,只不過費用也相對可觀。」
趁著健康時,及早利用這套客觀的科技平台盤點既有保障,將預算精準花在刀口上,建構經得起考驗的醫療防線,我們才能在未來面臨突發狀況時,擁有多一分的從容與選擇權。